Von Arbeon · Inhalt geprüft am
In dieser Anleitung
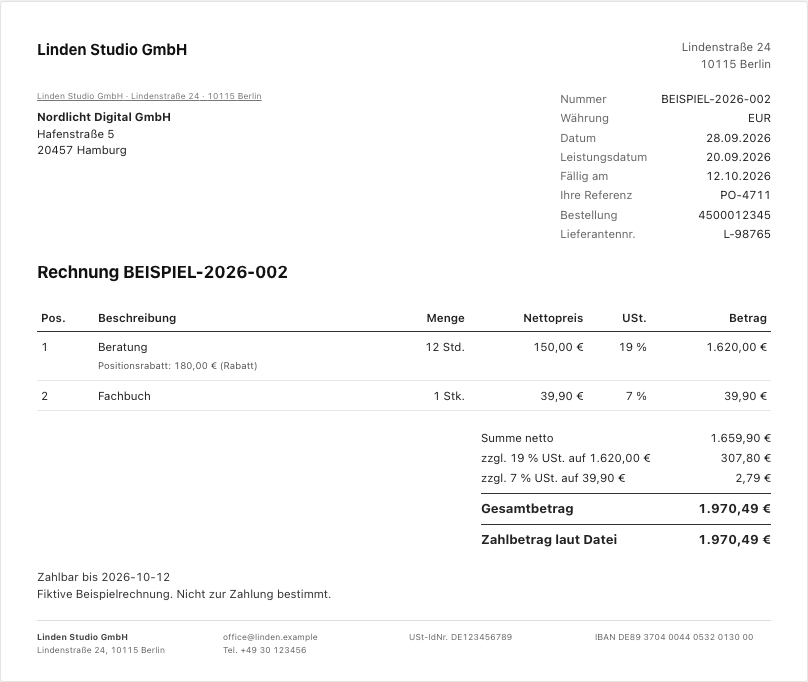
Fiktive Rechnung mit zwei angenommenen Steuersätzen
| Position | Netto + USt. = Brutto |
|---|---|
| Leistung A, angenommen 19 % | 100,00 € + 19,00 € = 119,00 € |
| Leistung B, angenommen 7 % | 200,00 € + 14,00 € = 214,00 € |
| Gesamt | 300,00 € + 33,00 € = 333,00 € |
Die Steuersätze sind Rechenannahmen und keine Einstufung einer bestimmten Leistung. In einer echten Rechnung muss die Steuerkategorie zur jeweiligen Leistung passen.
Aus 119,00 € brutto bei angenommenen 19 % ergibt sich netto durch Division durch 1,19 der Betrag 100,00 €. Einfach 19 % vom Bruttobetrag abzuziehen wäre ein anderer und falscher Rechenweg für diesen Fall.
Eine Summe schrittweise nachvollziehen
- Prüfen Sie für jede Position Menge, Nettopreis und vereinbarten Rabatt.
- Fassen Sie die Nettobeträge je zutreffender Steuerkategorie zusammen und vergleichen Sie die ausgewiesenen Steuerbeträge.
- Addieren Sie Netto und Steuer zum Bruttobetrag. Beachten Sie vorhandene Zu- und Abschläge gesondert.
- Vergleichen Sie den ursprünglichen Rechnungsbetrag mit dokumentierten Zahlungen und dem noch offenen Rest.
Rechnungssumme und Restforderung nicht verwechseln
Sind von den fiktiven 333,00 € bereits 100,00 € tatsächlich eingegangen und zugeordnet, verbleiben rechnerisch 233,00 €. Das macht den ursprünglichen Bruttobetrag der Rechnung nicht falsch.
Bei Centabweichungen prüfen Sie zunächst Positionen und Steuergruppen. Verändern Sie nicht willkürlich eine Gesamtsumme in der XML-Datei, nur damit sie zu einer gerundeten Nebenrechnung passt.
Quellen und Grundlagen
Die Anleitungen beziehen sich auf die genannten Quellen und die beschriebenen Beispieltests. Formatvorgaben und ihre technische Umsetzung können sich ändern.