Von Arbeon · Inhalt geprüft am
In dieser Anleitung
Die Fristen im Überblick
| Zeitraum | Einordnung für inländische B2B-Umsätze |
|---|---|
| Seit 1. Januar 2025 | Unternehmer müssen E-Rechnungen empfangen können |
| Bis Ende 2026 | Allgemeine Übergangsregel für die Rechnungsausstellung |
| Im Jahr 2027 | Verlängerte Übergangsregel bei Vorjahresumsatz bis 800.000 Euro; daneben besondere EDI-Regel |
| Ab 2028 | Die genannten Übergangsregeln enden; gesetzliche Ausnahmen bleiben zu beachten |
Die Umsatzgrenze betrifft den Rechnungsaussteller. Genau 800.000 Euro sind von der verlängerten Übergangsregel erfasst. Für elektronische Rechnungen außerhalb des strukturierten E-Rechnungsformats ist während der Übergangsregeln grundsätzlich die Zustimmung des Empfängers nötig.
Die Regeln beziehen sich auf die betroffenen Umsätze zwischen inländischen Unternehmern. Kleinunternehmer, Kleinbetragsrechnungen und weitere Ausnahmen müssen gesondert betrachtet werden. Die Rechnung an eine Behörde folgt zusätzlich deren Vorgaben.
Den Arbeitsablauf vor der Umstellung testen
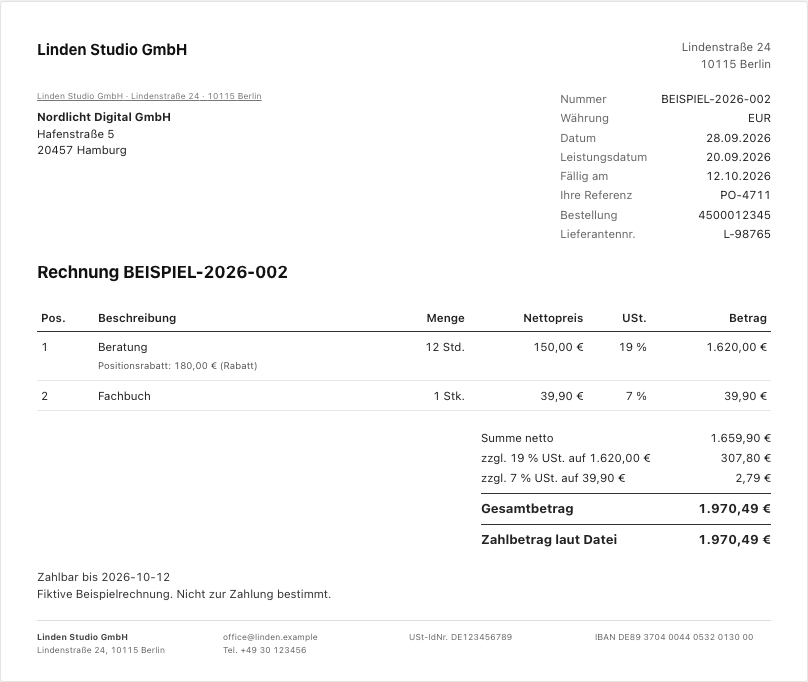
- Legen Sie fest, wo Rechnungsanhänge ankommen und wer sie liest. Testen Sie mit den fiktiven XML- und ZUGFeRD-Beispielen statt mit echten Kundendaten.
- Prüfen Sie, ob Sie die Originaldatei, die verständliche Ansicht und den technischen Bericht auseinanderhalten können.
- Erstellen Sie im eigenen Arbeitsbereich einen Rechnungsentwurf mit Kunde, Positionen, Steuersätzen und Empfängerreferenz. Ergänzen Sie fehlende Firmendaten vor dem ersten Festschreiben.
- Besprechen Sie Export und Übergabe mit Ihrer Buchhaltung. Kontrollieren Sie dabei Originaldateien und Zeitraum, statt nur eine PDF-Lesekopie weiterzugeben.
Was eine Softwareprüfung beantworten kann
Arbeon kann unterstützte Rechnungsdateien lesbar anzeigen und im Unternehmenskonto technisch prüfen. Daraus folgt keine individuelle Entscheidung, welche gesetzliche Ausnahme auf Ihr Unternehmen zutrifft.
Klären Sie Ihren konkreten Umstellungszeitpunkt mit Ihrer Steuerberatung. Die Quellen unten enthalten die gesetzlichen Übergangsregeln und die FAQ des Bundesfinanzministeriums. Stand dieser Einordnung: 12. Oktober 2026.
Beispieldateien herunterladen
Quellen und Grundlagen
Die Anleitungen beziehen sich auf die genannten Quellen und die beschriebenen Beispieltests. Formatvorgaben und ihre technische Umsetzung können sich ändern.