Von Arbeon · Inhalt geprüft am
In dieser Anleitung
Vom Angebot zum tatsächlich gelieferten Umfang
| Angabe | Kontrolle vor der Rechnung |
|---|---|
| Angebotene Menge | Entspricht sie der gelieferten Menge? |
| Vereinbarter Preis | Gibt es nachträglich vereinbarte Änderungen? |
| Angebotsdatum | Rechnungs- und Leistungsdatum eigenständig prüfen |
| Angebotsstatus | Annahme dokumentieren, nicht mit Zahlung verwechseln |
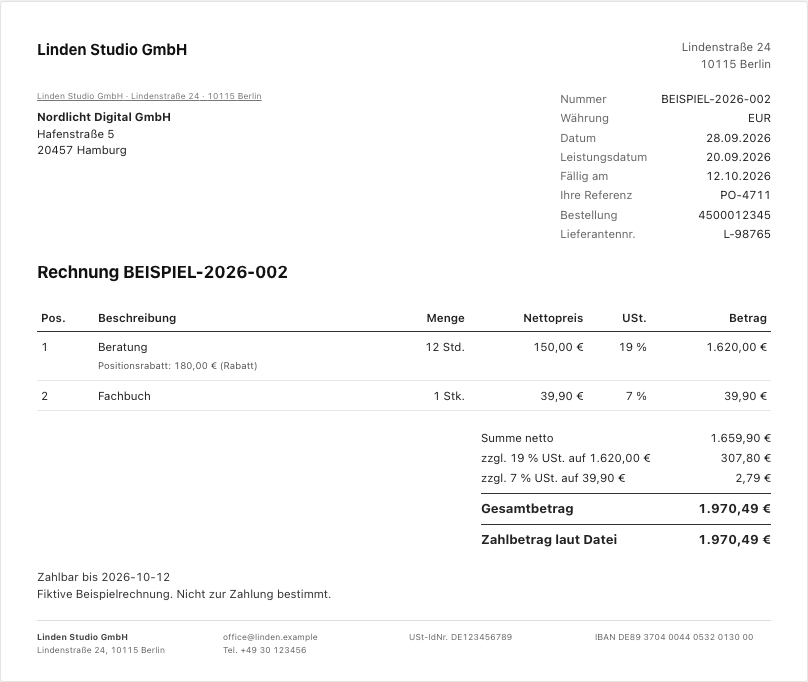
Ein fiktives Angebot enthält drei Positionen. Vor der Rechnung vergleichen Sie es mit dem ausgeführten Auftrag.
So gehen Sie vor
- Öffnen Sie das passende Angebot beim richtigen Kunden. Prüfen Sie den Auftrag und den aktuellen Status.
- Nutzen Sie die Umwandlungsaktion. Der neue Entwurf öffnet sich zur Bearbeitung.
- Vergleichen Sie die übernommenen Positionen mit der Leistung. Ergänzen Sie notwendige Rechnungsangaben und korrigieren Sie Änderungen im Entwurf.
- Prüfen und schreiben Sie den Entwurf fest. Beim bereits umgewandelten Angebot führt „Zur Rechnung“ zum verknüpften Beleg.
Diese Fehler vermeiden
Die Annahme eines Angebots bestätigt nicht automatisch die vollständige Leistungserbringung. Das Rechnungsdatum darf auch nicht unbesehen aus der Angebotsphase übernommen werden.
Legen Sie nicht zusätzlich eine zweite Rechnung von Hand an, wenn schon eine verknüpfte Rechnung existiert. Öffnen Sie zunächst den bestehenden Beleg.
Was Arbeon dabei übernimmt
Arbeon übernimmt Angebotsdaten in einen bearbeitbaren Rechnungsentwurf und hält die Verbindung zum Angebot fest. Ein als abgelehnt markiertes Angebot bietet die Umwandlungsaktion nicht an.
Die endgültige Rechnung entsteht erst nach Ihrer Kontrolle und Festschreibung. Für abweichende Liefer- oder Teilabrechnungen müssen Sie den tatsächlichen Sachverhalt selbst korrekt erfassen.
Quellen und Grundlagen
Die Anleitungen beziehen sich auf die genannten Quellen und die beschriebenen Beispieltests. Formatvorgaben und ihre technische Umsetzung können sich ändern.